
A tributação de infoprodutos é um dos temas que mais gera dúvida entre infoprodutores, coprodutores e gestores de negócios digitais. Ebook paga imposto? Curso online tem imunidade? Qual CNAE escolher? Neste guia completo e atualizado para 2026, o advogado Danilo Melo explica tudo o que você precisa saber.
Resposta curta: o ebook (livro digital) tem imunidade tributária e não paga impostos sobre a venda, como ICMS, ISS e IPI. O curso online, em regra, não tem: aulas, área de membros, comunidade e suporte fazem dele uma prestação de serviço de ensino, sujeita ao ISS. E nenhum infoproduto fica livre de todos os tributos: a imunidade alcança apenas impostos sobre o produto, não o imposto sobre o lucro nem, hoje, as contribuições.
Vender um infoproduto aproveitando a imunidade tributária do ebook é possível, desde que alguns critérios sejam atendidos e que a operação tenha uma estruturação bem construída. Sem isso, a economia de hoje vira uma bomba-relógio: o seu infoproduto passa a acumular um passivo tributário que pode ser cobrado, de uma vez, sobre os últimos cinco anos.
Este texto amplia o artigo “Imunidade tributária e infoprodutos: o que (quase) ninguém te conta”, que publiquei no Migalhas. Aqui, explico a tributação de infoprodutos a partir das perguntas que os infoprodutores mais fazem no Google, com a base legal de cada resposta.
📑 Neste Artigo
Imunidade tributária dos livros digitais: Tema 593 e Súmula Vinculante 57
A Constituição Federal proíbe a União, os estados e os municípios de cobrar impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão” (art. 150, VI, “d”). Não é um benefício que o governo concede e pode retirar, como uma isenção: é uma limitação constitucional ao poder de tributar, criada para proteger a difusão de cultura, informação e conhecimento.
Por muito tempo se discutiu se a regra valia só para o livro de papel. O Supremo Tribunal Federal resolveu a questão:
- Tema 593 da repercussão geral (RE 330.817, 2017): a imunidade se aplica ao livro eletrônico (e-book), inclusive aos suportes usados exclusivamente para fixá-lo.
- Súmula Vinculante 57 (2020): a imunidade alcança a importação e a comercialização, no mercado interno, do livro eletrônico e dos leitores de e-book, ainda que tenham funcionalidades acessórias.
Ou seja: para o STF, o que importa é o conteúdo editorial, não o suporte. Um livro continua sendo livro em PDF ou em EPUB.
⚡ Ponto-Chave
O STF decidiu no Tema 593 que livros eletrônicos têm a mesma imunidade tributária dos livros impressos. Isso vale para ebooks, audiobooks e e-readers — mas não para cursos online.
Ebook paga imposto?
Essa é a pergunta que mais recebemos quando o assunto é tributação de infoprodutos. A resposta curta: depende de qual imposto.
Essa é a pergunta mais pesquisada sobre tributação de infoprodutos no Google — e a resposta é mais simples do que parece.
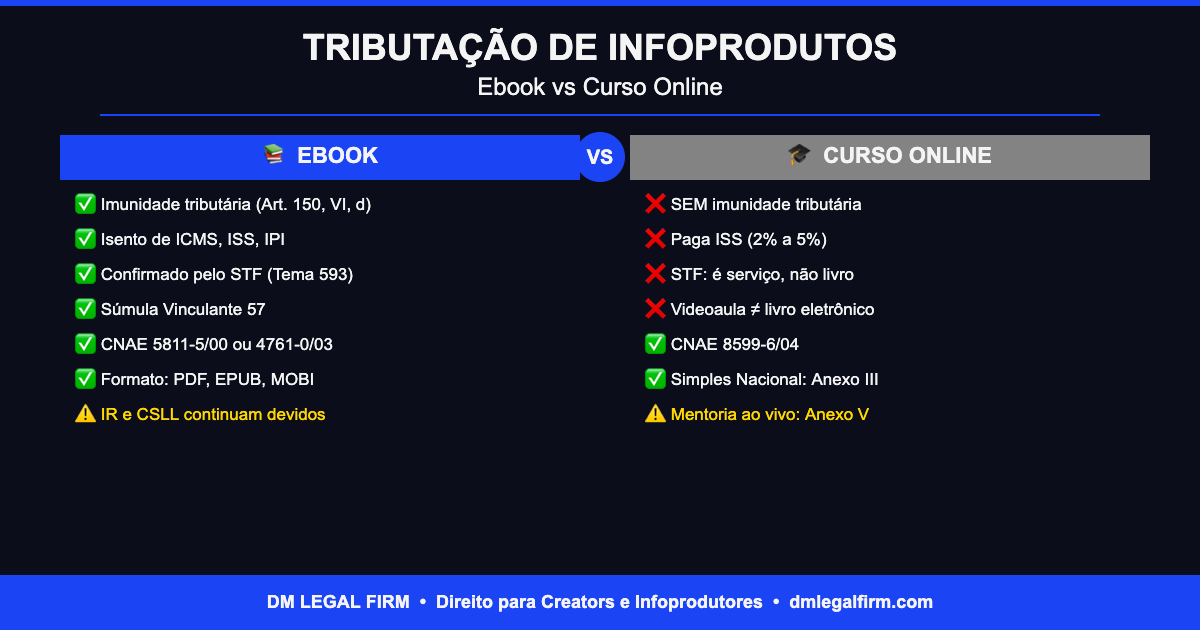
Sobre a venda do ebook, não incidem impostos: nem ICMS, nem ISS, nem IPI. Isso vale para o ebook que é, de fato, uma obra editorial: um texto fechado, entregue para leitura, sem aulas, sem acompanhamento e sem acesso a serviços.
Mas “ebook não paga imposto” é uma meia verdade. Três pontos costumam ser esquecidos:
- A imunidade cobre só impostos. Contribuições, como PIS e Cofins, não estão na regra do art. 150, VI. Eventual alíquota zero depende de lei específica e do enquadramento da empresa.
- O lucro continua tributado. A imunidade protege o produto, não a empresa. O Imposto de Renda e a CSLL sobre o resultado continuam devidos.
- As obrigações acessórias continuam. A empresa que vende ebook segue obrigada a emitir nota fiscal, escriturar as receitas e declarar o faturamento.
Curso online paga imposto?
Quando falamos de tributação de infoprodutos, o curso online é o que mais gera dúvidas — e erros na hora de pagar impostos.
Se o ebook não paga imposto, o curso online paga imposto? Na lógica da tributação de infoprodutos, a resposta depende da natureza jurídica do produto.
Em regra, sim. O curso online é tratado como serviço de ensino, previsto no item 8.02 da lista da Lei Complementar 116/2003 (“instrução, treinamento, orientação pedagógica e educacional”), sobre o qual incide o ISS do município.
A imunidade dos livros protege o produto editorial. Quando o infoproduto entrega uma experiência de aprendizado, com aulas, interação e acompanhamento, ele deixa de ser livro e passa a ser serviço. Os sinais que mais pesam nessa análise são:
- Formato de entrega: download de um arquivo é diferente de acesso a uma área de membros com vídeos, exercícios e materiais complementares.
- Interação: comunidade, mentoria, correção de atividades, lives e suporte afastam a natureza editorial.
- Modelo comercial: venda avulsa é diferente de assinatura, renovação automática e novas turmas, que indicam prestação continuada de serviço.
- Tecnologia: um PDF é diferente de uma plataforma com login, trilhas e certificado.
Há teses que defendem levar a imunidade a cursos gravados, sem interação, por analogia ao livro eletrônico. É um debate legítimo, mas ainda não pacificado. Quem estrutura o negócio contando com essa tese assume um risco que precisa ser medido, documentado e precificado.
⚡ Ponto-Chave
Curso online é prestação de serviço, não livro. Por isso, está sujeito ao ISS (hoje) e ao IBS + CBS (após a reforma tributária). A tributação de infoprodutos depende da natureza jurídica do que você vende.
Ebook e curso no mesmo produto: posso separar para pagar menos imposto?
Essa é uma das dúvidas mais comuns sobre tributação de infoprodutos no mercado digital.
Essa é uma das dúvidas mais comuns sobre tributação de infoprodutos — e a resposta exige atenção.
Sim, é possível vender um infoproduto aproveitando a imunidade tributária do ebook. Mas não basta mudar o nome do produto ou emitir a nota como “livro”: a imunidade só se sustenta quando a operação inteira confirma que aquilo é, de fato, uma obra editorial. Os critérios que a estrutura precisa atender são:
- Autonomia real do ebook: o livro precisa fazer sentido sozinho, com conteúdo completo, e não ser um resumo ou um apêndice do curso.
- Preço coerente: o valor atribuído ao ebook deve ser proporcional ao que ele entrega. Um PDF de poucas páginas que responde por quase todo o valor do combo é o primeiro alvo da fiscalização.
- Separação na oferta e no checkout: ebook e curso como produtos distintos, com descrições, entregas e, quando for o caso, preços próprios.
- Faturamento e notas fiscais separados: cada receita classificada de acordo com a sua natureza, desde a emissão da nota.
- Cadastro coerente: CNAE, regime tributário e escrituração alinhados com o que a empresa realmente vende.
- Documentação jurídica: termos de uso, página de vendas e contratos descrevendo os produtos da mesma forma que a nota fiscal descreve.
Sem essa estrutura, o seu infoproduto vira uma bomba-relógio. Enquanto ninguém olha, a economia de imposto parece um ganho. Quando a fiscalização olha, e ela olha a operação real e não o nome do produto, a receita é reclassificada e a cobrança pode alcançar os últimos cinco anos, com multa e juros. Para um infoprodutor que escalou nesse período, o passivo costuma ser maior que o lucro acumulado.
Há ainda um custo de negócio: dividir a oferta pode quebrar a jornada de compra e reduzir a conversão. A decisão precisa considerar o tributo e o funil ao mesmo tempo, e é por isso que a estrutura deve ser desenhada antes do lançamento, não depois.
Diagnóstico gratuito: o seu infoproduto pode usar a imunidade do ebook?
Responda algumas perguntas sobre o seu produto e receba um diagnóstico gratuito da equipe do DM Legal Firm: se a imunidade é viável no seu caso, quais critérios já estão atendidos e onde estão os riscos da sua estrutura atual.
Reforma tributária e a tributação de infoprodutos: o que muda
A reforma tributária traz mudanças diretas na tributação de infoprodutos a partir de 2026. Veja o que muda na prática para quem vende ebook ou curso online.
A reforma tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por dois novos tributos: a CBS (federal) e o IBS (estadual e municipal).
- A imunidade dos livros foi preservada e estendida. O texto constitucional determina que o IBS e a CBS observem as imunidades do art. 150, VI. Na prática, o livro, inclusive o eletrônico, segue fora da tributação sobre o consumo.
- O curso online continua tributado, agora pelo IBS e pela CBS no lugar do ISS. A legislação prevê redução de alíquota para alguns serviços de educação, mas cada caso exige verificar se o produto se enquadra nas hipóteses da lei.
- A transição é o período de maior risco. Entre 2026 e 2032, os dois sistemas convivem, e o modelo novo vale integralmente a partir de 2033. Estrutura, contratos e precificação devem ser revisados já agora.
⚡ Ponto-Chave
A reforma tributária (EC 132/2023) mantém a imunidade do ebook. Os novos tributos IBS e CBS não incidiro sobre livros digitais. Mas cursos online seguirão tributados normalmente.
Tributação de infoprodutos no Simples Nacional
A tributação de infoprodutos no Simples Nacional varia conforme o enquadramento do produto — e errar aqui pode custar caro.
A tributação de infoprodutos no Simples Nacional depende diretamente do tipo de produto e do anexo em que a atividade se enquadra.
No Simples Nacional, a receita imune não deixa de existir: ela entra no faturamento, mas pode ser segregada para que a parcela do imposto que não incide, como o ICMS ou o ISS, seja retirada do cálculo da guia. Para isso, a classificação da receita precisa estar correta desde a emissão da nota fiscal, e o ebook e o curso devem ser faturados como receitas distintas quando forem vendidos separadamente.
Também por isso a imunidade não significa “zero imposto” no Simples: a guia única continua reunindo tributos que a imunidade não alcança, como IRPJ, CSLL e as contribuições.
CNAE para infoproduto, ebook e curso online — tributação de infoprodutos na prática
O CNAE é a engrenagem que conecta a teoria da tributação de infoprodutos com a realidade do seu CNPJ. Escolher errado pode custar caro.
Escolher o CNAE infoproduto correto é um passo fundamental na estruturação do seu negócio digital. Errar aqui pode significar pagar mais imposto do que o necessário — ou cair na malha fina.
O CNAE deve refletir a atividade real da empresa. Não existe um CNAE específico de “infoproduto”: o enquadramento depende do que é vendido.
- Ebook e outras obras editoriais: códigos de edição, como 5811-5/00 (edição de livros).
- Curso online e treinamentos: códigos de ensino, como 8599-6/04 (treinamento em desenvolvimento profissional e gerencial) ou 8599-6/99 (outras atividades de ensino não especificadas anteriormente).
- Quem vende os dois: mantém um CNAE principal, o da atividade com maior receita, e os demais como secundários.
Um CNAE de editora para uma empresa que, na prática, vende cursos não cria imunidade: só cria inconsistência entre o cadastro, a nota fiscal e a operação, que é justamente o que a fiscalização cruza.
Checklist: meu infoproduto é livro ou serviço?
Para acertar na tributação de infoprodutos, responda cada pergunta abaixo antes de emitir a próxima nota fiscal.
Antes de definir a tributação de infoprodutos do seu negócio, passe por este checklist rápido:
- O cliente recebe um arquivo para ler, ou ganha acesso a uma plataforma?
- Há aulas em vídeo, exercícios, certificado ou trilha de aprendizado?
- Há comunidade, suporte, lives ou mentoria?
- O produto é vendido uma vez, ou por assinatura e turmas?
- Se houver combo, o ebook faz sentido sozinho e o preço é proporcional ao seu valor?
- O CNAE, a nota fiscal e a escrituração descrevem a mesma operação?
Se a maioria das respostas aponta para plataforma, interação e recorrência, o produto é serviço, e a estratégia tributária precisa partir daí. Se ficou em dúvida em alguma delas, o diagnóstico gratuito do DM Legal Firm analisa o seu produto e aponta se a imunidade do ebook é viável e o que precisa ser ajustado.
Entender a tributação de infoprodutos é essencial para quem quer crescer no mercado digital sem surpresas fiscais. Se você vende ebook, curso online ou qualquer infoproduto, cada decisão sobre CNAE, regime tributário e estruturação impacta diretamente o seu lucro.
📚 Leia também
Perguntas frequentes
Reunimos as dúvidas mais comuns sobre tributação de infoprodutos que recebemos no escritório.
Ebook tem imunidade tributária?
Sim. Desde o julgamento do Tema 593 pelo STF e a Súmula Vinculante 57, o livro eletrônico tem a mesma imunidade do livro impresso: não incidem impostos como ICMS, ISS e IPI sobre a sua venda.
Curso online tem imunidade tributária?
Em regra, não. Curso com aulas, área de membros, comunidade ou suporte é prestação de serviço de ensino, sujeita ao ISS hoje e ao IBS e à CBS após a reforma tributária. Teses de imunidade para cursos gravados existem, mas não estão pacificadas.
Infoprodutor que vende ebook não paga nenhum imposto?
Paga. A imunidade afasta apenas impostos sobre o produto. O lucro da empresa continua sujeito ao Imposto de Renda e à CSLL, as contribuições seguem regras próprias e as obrigações acessórias, como a emissão de nota fiscal, continuam.
A reforma tributária acaba com a imunidade do ebook?
Não. A EC 132/2023 determina que o IBS e a CBS observem as imunidades do art. 150, VI, da Constituição, o que inclui os livros, impressos e eletrônicos.
Qual CNAE usar para vender infoproduto?
Depende do produto. Ebook se enquadra em atividades de edição, como 5811-5/00; curso online, em atividades de ensino e treinamento, como 8599-6/04 ou 8599-6/99. Quem vende os dois registra a atividade de maior receita como principal e a outra como secundária.
Posso vender meu curso como ebook para pagar menos imposto?
Só se a separação for real e a estrutura atender aos critérios da imunidade: ebook autônomo, preço coerente, oferta e notas fiscais separadas e cadastro alinhado. Chamar de ebook um produto que, na prática, é um curso não muda sua natureza jurídica e transforma a economia em uma bomba-relógio, com cobrança retroativa de até cinco anos, multa e juros.
Antes de lançar ou escalar, faça o diagnóstico do seu infoproduto
A imunidade do ebook pode reduzir de forma legítima a carga tributária do seu negócio, desde que a estrutura esteja correta. O diagnóstico gratuito mostra se o seu produto se enquadra e o que precisa ser ajustado para não virar passivo.
A imunidade tributária ebook é, portanto, uma realidade consolidada pelo STF — e um diferencial competitivo para quem estrutura seu negócio corretamente.
Este conteúdo é informativo e não substitui a análise do caso concreto. O DM Legal Firm assessora infoprodutores na estruturação tributária e societária dos seus produtos, de forma recorrente pelo Legal Desk ou em projetos pontuais. Fale com a equipe.
A tributação de infoprodutos é um dos temas que mais gera dúvida entre infoprodutores, coprodutores e gestores de negócios digitais. Ebook paga imposto? Curso online tem imunidade? Qual CNAE escolher? Neste guia completo e atualizado para 2026, o advogado Danilo Melo explica tudo o que você precisa saber.
Resposta curta: o ebook (livro digital) tem imunidade tributária e não paga impostos sobre a venda, como ICMS, ISS e IPI. O curso online, em regra, não tem: aulas, área de membros, comunidade e suporte fazem dele uma prestação de serviço de ensino, sujeita ao ISS. E nenhum infoproduto fica livre de todos os tributos: a imunidade alcança apenas impostos sobre o produto, não o imposto sobre o lucro nem, hoje, as contribuições.
Vender um infoproduto aproveitando a imunidade tributária do ebook é possível, desde que alguns critérios sejam atendidos e que a operação tenha uma estruturação bem construída. Sem isso, a economia de hoje vira uma bomba-relógio: o seu infoproduto passa a acumular um passivo tributário que pode ser cobrado, de uma vez, sobre os últimos cinco anos.
Este texto amplia o artigo “Imunidade tributária e infoprodutos: o que (quase) ninguém te conta”, que publiquei no Migalhas. Aqui, explico a tributação de infoprodutos a partir das perguntas que os infoprodutores mais fazem no Google, com a base legal de cada resposta.
📑 Neste Artigo
Imunidade tributária dos livros digitais: Tema 593 e Súmula Vinculante 57
A Constituição Federal proíbe a União, os estados e os municípios de cobrar impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão” (art. 150, VI, “d”). Não é um benefício que o governo concede e pode retirar, como uma isenção: é uma limitação constitucional ao poder de tributar, criada para proteger a difusão de cultura, informação e conhecimento.
Por muito tempo se discutiu se a regra valia só para o livro de papel. O Supremo Tribunal Federal resolveu a questão:
- Tema 593 da repercussão geral (RE 330.817, 2017): a imunidade se aplica ao livro eletrônico (e-book), inclusive aos suportes usados exclusivamente para fixá-lo.
- Súmula Vinculante 57 (2020): a imunidade alcança a importação e a comercialização, no mercado interno, do livro eletrônico e dos leitores de e-book, ainda que tenham funcionalidades acessórias.
Ou seja: para o STF, o que importa é o conteúdo editorial, não o suporte. Um livro continua sendo livro em PDF ou em EPUB.
⚡ Ponto-Chave
O STF decidiu no Tema 593 que livros eletrônicos têm a mesma imunidade tributária dos livros impressos. Isso vale para ebooks, audiobooks e e-readers — mas não para cursos online.
Ebook paga imposto?
Sobre a venda do ebook, não incidem impostos: nem ICMS, nem ISS, nem IPI. Isso vale para o ebook que é, de fato, uma obra editorial: um texto fechado, entregue para leitura, sem aulas, sem acompanhamento e sem acesso a serviços.
Mas “ebook não paga imposto” é uma meia verdade. Três pontos costumam ser esquecidos:
- A imunidade cobre só impostos. Contribuições, como PIS e Cofins, não estão na regra do art. 150, VI. Eventual alíquota zero depende de lei específica e do enquadramento da empresa.
- O lucro continua tributado. A imunidade protege o produto, não a empresa. O Imposto de Renda e a CSLL sobre o resultado continuam devidos.
- As obrigações acessórias continuam. A empresa que vende ebook segue obrigada a emitir nota fiscal, escriturar as receitas e declarar o faturamento.
Curso online paga imposto?
Em regra, sim. O curso online é tratado como serviço de ensino, previsto no item 8.02 da lista da Lei Complementar 116/2003 (“instrução, treinamento, orientação pedagógica e educacional”), sobre o qual incide o ISS do município.
A imunidade dos livros protege o produto editorial. Quando o infoproduto entrega uma experiência de aprendizado, com aulas, interação e acompanhamento, ele deixa de ser livro e passa a ser serviço. Os sinais que mais pesam nessa análise são:
- Formato de entrega: download de um arquivo é diferente de acesso a uma área de membros com vídeos, exercícios e materiais complementares.
- Interação: comunidade, mentoria, correção de atividades, lives e suporte afastam a natureza editorial.
- Modelo comercial: venda avulsa é diferente de assinatura, renovação automática e novas turmas, que indicam prestação continuada de serviço.
- Tecnologia: um PDF é diferente de uma plataforma com login, trilhas e certificado.
Há teses que defendem levar a imunidade a cursos gravados, sem interação, por analogia ao livro eletrônico. É um debate legítimo, mas ainda não pacificado. Quem estrutura o negócio contando com essa tese assume um risco que precisa ser medido, documentado e precificado.
⚡ Ponto-Chave
Curso online é prestação de serviço, não livro. Por isso, está sujeito ao ISS (hoje) e ao IBS + CBS (após a reforma tributária). A tributação de infoprodutos depende da natureza jurídica do que você vende.
Ebook e curso no mesmo produto: posso separar para pagar menos imposto?
Sim, é possível vender um infoproduto aproveitando a imunidade tributária do ebook. Mas não basta mudar o nome do produto ou emitir a nota como “livro”: a imunidade só se sustenta quando a operação inteira confirma que aquilo é, de fato, uma obra editorial. Os critérios que a estrutura precisa atender são:
- Autonomia real do ebook: o livro precisa fazer sentido sozinho, com conteúdo completo, e não ser um resumo ou um apêndice do curso.
- Preço coerente: o valor atribuído ao ebook deve ser proporcional ao que ele entrega. Um PDF de poucas páginas que responde por quase todo o valor do combo é o primeiro alvo da fiscalização.
- Separação na oferta e no checkout: ebook e curso como produtos distintos, com descrições, entregas e, quando for o caso, preços próprios.
- Faturamento e notas fiscais separados: cada receita classificada de acordo com a sua natureza, desde a emissão da nota.
- Cadastro coerente: CNAE, regime tributário e escrituração alinhados com o que a empresa realmente vende.
- Documentação jurídica: termos de uso, página de vendas e contratos descrevendo os produtos da mesma forma que a nota fiscal descreve.
Sem essa estrutura, o seu infoproduto vira uma bomba-relógio. Enquanto ninguém olha, a economia de imposto parece um ganho. Quando a fiscalização olha, e ela olha a operação real e não o nome do produto, a receita é reclassificada e a cobrança pode alcançar os últimos cinco anos, com multa e juros. Para um infoprodutor que escalou nesse período, o passivo costuma ser maior que o lucro acumulado.
Há ainda um custo de negócio: dividir a oferta pode quebrar a jornada de compra e reduzir a conversão. A decisão precisa considerar o tributo e o funil ao mesmo tempo, e é por isso que a estrutura deve ser desenhada antes do lançamento, não depois.
Diagnóstico gratuito: o seu infoproduto pode usar a imunidade do ebook?
Responda algumas perguntas sobre o seu produto e receba um diagnóstico gratuito da equipe do DM Legal Firm: se a imunidade é viável no seu caso, quais critérios já estão atendidos e onde estão os riscos da sua estrutura atual.
Reforma tributária e infoprodutos: o que muda
A reforma tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por dois novos tributos: a CBS (federal) e o IBS (estadual e municipal).
- A imunidade dos livros foi preservada e estendida. O texto constitucional determina que o IBS e a CBS observem as imunidades do art. 150, VI. Na prática, o livro, inclusive o eletrônico, segue fora da tributação sobre o consumo.
- O curso online continua tributado, agora pelo IBS e pela CBS no lugar do ISS. A legislação prevê redução de alíquota para alguns serviços de educação, mas cada caso exige verificar se o produto se enquadra nas hipóteses da lei.
- A transição é o período de maior risco. Entre 2026 e 2032, os dois sistemas convivem, e o modelo novo vale integralmente a partir de 2033. Estrutura, contratos e precificação devem ser revisados já agora.
⚡ Ponto-Chave
A reforma tributária (EC 132/2023) mantém a imunidade do ebook. Os novos tributos IBS e CBS não incidiro sobre livros digitais. Mas cursos online seguirão tributados normalmente.
Tributação de infoprodutos no Simples Nacional
No Simples Nacional, a receita imune não deixa de existir: ela entra no faturamento, mas pode ser segregada para que a parcela do imposto que não incide, como o ICMS ou o ISS, seja retirada do cálculo da guia. Para isso, a classificação da receita precisa estar correta desde a emissão da nota fiscal, e o ebook e o curso devem ser faturados como receitas distintas quando forem vendidos separadamente.
Também por isso a imunidade não significa “zero imposto” no Simples: a guia única continua reunindo tributos que a imunidade não alcança, como IRPJ, CSLL e as contribuições.
CNAE para infoproduto, ebook e curso online
O CNAE deve refletir a atividade real da empresa. Não existe um CNAE específico de “infoproduto”: o enquadramento depende do que é vendido.
- Ebook e outras obras editoriais: códigos de edição, como 5811-5/00 (edição de livros).
- Curso online e treinamentos: códigos de ensino, como 8599-6/04 (treinamento em desenvolvimento profissional e gerencial) ou 8599-6/99 (outras atividades de ensino não especificadas anteriormente).
- Quem vende os dois: mantém um CNAE principal, o da atividade com maior receita, e os demais como secundários.
Um CNAE de editora para uma empresa que, na prática, vende cursos não cria imunidade: só cria inconsistência entre o cadastro, a nota fiscal e a operação, que é justamente o que a fiscalização cruza.
Checklist: meu infoproduto é livro ou serviço?
- O cliente recebe um arquivo para ler, ou ganha acesso a uma plataforma?
- Há aulas em vídeo, exercícios, certificado ou trilha de aprendizado?
- Há comunidade, suporte, lives ou mentoria?
- O produto é vendido uma vez, ou por assinatura e turmas?
- Se houver combo, o ebook faz sentido sozinho e o preço é proporcional ao seu valor?
- O CNAE, a nota fiscal e a escrituração descrevem a mesma operação?
Se a maioria das respostas aponta para plataforma, interação e recorrência, o produto é serviço, e a estratégia tributária precisa partir daí. Se ficou em dúvida em alguma delas, o diagnóstico gratuito do DM Legal Firm analisa o seu produto e aponta se a imunidade do ebook é viável e o que precisa ser ajustado.
📚 Leia também
Perguntas frequentes
Ebook tem imunidade tributária?
Sim. Desde o julgamento do Tema 593 pelo STF e a Súmula Vinculante 57, o livro eletrônico tem a mesma imunidade do livro impresso: não incidem impostos como ICMS, ISS e IPI sobre a sua venda.
Curso online tem imunidade tributária?
Em regra, não. Curso com aulas, área de membros, comunidade ou suporte é prestação de serviço de ensino, sujeita ao ISS hoje e ao IBS e à CBS após a reforma tributária. Teses de imunidade para cursos gravados existem, mas não estão pacificadas.
Infoprodutor que vende ebook não paga nenhum imposto?
Paga. A imunidade afasta apenas impostos sobre o produto. O lucro da empresa continua sujeito ao Imposto de Renda e à CSLL, as contribuições seguem regras próprias e as obrigações acessórias, como a emissão de nota fiscal, continuam.
A reforma tributária acaba com a imunidade do ebook?
Não. A EC 132/2023 determina que o IBS e a CBS observem as imunidades do art. 150, VI, da Constituição, o que inclui os livros, impressos e eletrônicos.
Qual CNAE usar para vender infoproduto?
Depende do produto. Ebook se enquadra em atividades de edição, como 5811-5/00; curso online, em atividades de ensino e treinamento, como 8599-6/04 ou 8599-6/99. Quem vende os dois registra a atividade de maior receita como principal e a outra como secundária.
Posso vender meu curso como ebook para pagar menos imposto?
Só se a separação for real e a estrutura atender aos critérios da imunidade: ebook autônomo, preço coerente, oferta e notas fiscais separadas e cadastro alinhado. Chamar de ebook um produto que, na prática, é um curso não muda sua natureza jurídica e transforma a economia em uma bomba-relógio, com cobrança retroativa de até cinco anos, multa e juros.
Antes de lançar ou escalar, faça o diagnóstico do seu infoproduto
A imunidade do ebook pode reduzir de forma legítima a carga tributária do seu negócio, desde que a estrutura esteja correta. O diagnóstico gratuito mostra se o seu produto se enquadra e o que precisa ser ajustado para não virar passivo.
Este conteúdo é informativo e não substitui a análise do caso concreto. O DM Legal Firm assessora infoprodutores na estruturação tributária e societária dos seus produtos, de forma recorrente pelo Legal Desk ou em projetos pontuais. Fale com a equipe.
A tributação de infoprodutos é um dos temas que mais gera dúvida entre infoprodutores, coprodutores e gestores de negócios digitais. Ebook paga imposto? Curso online tem imunidade? Qual CNAE escolher? Neste guia completo e atualizado para 2026, o advogado Danilo Melo explica tudo o que você precisa saber.
Resposta curta: o ebook (livro digital) tem imunidade tributária e não paga impostos sobre a venda, como ICMS, ISS e IPI. O curso online, em regra, não tem: aulas, área de membros, comunidade e suporte fazem dele uma prestação de serviço de ensino, sujeita ao ISS. E nenhum infoproduto fica livre de todos os tributos: a imunidade alcança apenas impostos sobre o produto, não o imposto sobre o lucro nem, hoje, as contribuições.
Vender um infoproduto aproveitando a imunidade tributária do ebook é possível, desde que alguns critérios sejam atendidos e que a operação tenha uma estruturação bem construída. Sem isso, a economia de hoje vira uma bomba-relógio: o seu infoproduto passa a acumular um passivo tributário que pode ser cobrado, de uma vez, sobre os últimos cinco anos.
Este texto amplia o artigo “Imunidade tributária e infoprodutos: o que (quase) ninguém te conta”, que publiquei no Migalhas. Aqui, explico a tributação de infoprodutos a partir das perguntas que os infoprodutores mais fazem no Google, com a base legal de cada resposta.
📑 Neste Artigo
Imunidade tributária dos livros digitais: Tema 593 e Súmula Vinculante 57
A Constituição Federal proíbe a União, os estados e os municípios de cobrar impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão” (art. 150, VI, “d”). Não é um benefício que o governo concede e pode retirar, como uma isenção: é uma limitação constitucional ao poder de tributar, criada para proteger a difusão de cultura, informação e conhecimento.
Por muito tempo se discutiu se a regra valia só para o livro de papel. O Supremo Tribunal Federal resolveu a questão:
- Tema 593 da repercussão geral (RE 330.817, 2017): a imunidade se aplica ao livro eletrônico (e-book), inclusive aos suportes usados exclusivamente para fixá-lo.
- Súmula Vinculante 57 (2020): a imunidade alcança a importação e a comercialização, no mercado interno, do livro eletrônico e dos leitores de e-book, ainda que tenham funcionalidades acessórias.
Ou seja: para o STF, o que importa é o conteúdo editorial, não o suporte. Um livro continua sendo livro em PDF ou em EPUB.
⚡ Ponto-Chave
O STF decidiu no Tema 593 que livros eletrônicos têm a mesma imunidade tributária dos livros impressos. Isso vale para ebooks, audiobooks e e-readers — mas não para cursos online.
Ebook paga imposto?
Essa é a pergunta mais pesquisada sobre tributação de infoprodutos no Google — e a resposta é mais simples do que parece.
Sobre a venda do ebook, não incidem impostos: nem ICMS, nem ISS, nem IPI. Isso vale para o ebook que é, de fato, uma obra editorial: um texto fechado, entregue para leitura, sem aulas, sem acompanhamento e sem acesso a serviços.
Mas “ebook não paga imposto” é uma meia verdade. Três pontos costumam ser esquecidos:
- A imunidade cobre só impostos. Contribuições, como PIS e Cofins, não estão na regra do art. 150, VI. Eventual alíquota zero depende de lei específica e do enquadramento da empresa.
- O lucro continua tributado. A imunidade protege o produto, não a empresa. O Imposto de Renda e a CSLL sobre o resultado continuam devidos.
- As obrigações acessórias continuam. A empresa que vende ebook segue obrigada a emitir nota fiscal, escriturar as receitas e declarar o faturamento.
Curso online paga imposto?
Se o ebook não paga imposto, o curso online paga imposto? Na lógica da tributação de infoprodutos, a resposta depende da natureza jurídica do produto.
Em regra, sim. O curso online é tratado como serviço de ensino, previsto no item 8.02 da lista da Lei Complementar 116/2003 (“instrução, treinamento, orientação pedagógica e educacional”), sobre o qual incide o ISS do município.
A imunidade dos livros protege o produto editorial. Quando o infoproduto entrega uma experiência de aprendizado, com aulas, interação e acompanhamento, ele deixa de ser livro e passa a ser serviço. Os sinais que mais pesam nessa análise são:
- Formato de entrega: download de um arquivo é diferente de acesso a uma área de membros com vídeos, exercícios e materiais complementares.
- Interação: comunidade, mentoria, correção de atividades, lives e suporte afastam a natureza editorial.
- Modelo comercial: venda avulsa é diferente de assinatura, renovação automática e novas turmas, que indicam prestação continuada de serviço.
- Tecnologia: um PDF é diferente de uma plataforma com login, trilhas e certificado.
Há teses que defendem levar a imunidade a cursos gravados, sem interação, por analogia ao livro eletrônico. É um debate legítimo, mas ainda não pacificado. Quem estrutura o negócio contando com essa tese assume um risco que precisa ser medido, documentado e precificado.
⚡ Ponto-Chave
Curso online é prestação de serviço, não livro. Por isso, está sujeito ao ISS (hoje) e ao IBS + CBS (após a reforma tributária). A tributação de infoprodutos depende da natureza jurídica do que você vende.
Ebook e curso no mesmo produto: posso separar para pagar menos imposto?
Essa é uma das dúvidas mais comuns sobre tributação de infoprodutos no mercado digital.
Essa é uma das dúvidas mais comuns sobre tributação de infoprodutos — e a resposta exige atenção.
Sim, é possível vender um infoproduto aproveitando a imunidade tributária do ebook. Mas não basta mudar o nome do produto ou emitir a nota como “livro”: a imunidade só se sustenta quando a operação inteira confirma que aquilo é, de fato, uma obra editorial. Os critérios que a estrutura precisa atender são:
- Autonomia real do ebook: o livro precisa fazer sentido sozinho, com conteúdo completo, e não ser um resumo ou um apêndice do curso.
- Preço coerente: o valor atribuído ao ebook deve ser proporcional ao que ele entrega. Um PDF de poucas páginas que responde por quase todo o valor do combo é o primeiro alvo da fiscalização.
- Separação na oferta e no checkout: ebook e curso como produtos distintos, com descrições, entregas e, quando for o caso, preços próprios.
- Faturamento e notas fiscais separados: cada receita classificada de acordo com a sua natureza, desde a emissão da nota.
- Cadastro coerente: CNAE, regime tributário e escrituração alinhados com o que a empresa realmente vende.
- Documentação jurídica: termos de uso, página de vendas e contratos descrevendo os produtos da mesma forma que a nota fiscal descreve.
Sem essa estrutura, o seu infoproduto vira uma bomba-relógio. Enquanto ninguém olha, a economia de imposto parece um ganho. Quando a fiscalização olha, e ela olha a operação real e não o nome do produto, a receita é reclassificada e a cobrança pode alcançar os últimos cinco anos, com multa e juros. Para um infoprodutor que escalou nesse período, o passivo costuma ser maior que o lucro acumulado.
Há ainda um custo de negócio: dividir a oferta pode quebrar a jornada de compra e reduzir a conversão. A decisão precisa considerar o tributo e o funil ao mesmo tempo, e é por isso que a estrutura deve ser desenhada antes do lançamento, não depois.
Diagnóstico gratuito: o seu infoproduto pode usar a imunidade do ebook?
Responda algumas perguntas sobre o seu produto e receba um diagnóstico gratuito da equipe do DM Legal Firm: se a imunidade é viável no seu caso, quais critérios já estão atendidos e onde estão os riscos da sua estrutura atual.
Reforma tributária e a tributação de infoprodutos: o que muda
A reforma tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por dois novos tributos: a CBS (federal) e o IBS (estadual e municipal).
- A imunidade dos livros foi preservada e estendida. O texto constitucional determina que o IBS e a CBS observem as imunidades do art. 150, VI. Na prática, o livro, inclusive o eletrônico, segue fora da tributação sobre o consumo.
- O curso online continua tributado, agora pelo IBS e pela CBS no lugar do ISS. A legislação prevê redução de alíquota para alguns serviços de educação, mas cada caso exige verificar se o produto se enquadra nas hipóteses da lei.
- A transição é o período de maior risco. Entre 2026 e 2032, os dois sistemas convivem, e o modelo novo vale integralmente a partir de 2033. Estrutura, contratos e precificação devem ser revisados já agora.
⚡ Ponto-Chave
A reforma tributária (EC 132/2023) mantém a imunidade do ebook. Os novos tributos IBS e CBS não incidiro sobre livros digitais. Mas cursos online seguirão tributados normalmente.
Tributação de infoprodutos no Simples Nacional
A tributação de infoprodutos no Simples Nacional varia conforme o enquadramento do produto — e errar aqui pode custar caro.
A tributação de infoprodutos no Simples Nacional depende diretamente do tipo de produto e do anexo em que a atividade se enquadra.
No Simples Nacional, a receita imune não deixa de existir: ela entra no faturamento, mas pode ser segregada para que a parcela do imposto que não incide, como o ICMS ou o ISS, seja retirada do cálculo da guia. Para isso, a classificação da receita precisa estar correta desde a emissão da nota fiscal, e o ebook e o curso devem ser faturados como receitas distintas quando forem vendidos separadamente.
Também por isso a imunidade não significa “zero imposto” no Simples: a guia única continua reunindo tributos que a imunidade não alcança, como IRPJ, CSLL e as contribuições.
CNAE para infoproduto, ebook e curso online — tributação de infoprodutos na prática
Escolher o CNAE infoproduto correto é um passo fundamental na estruturação do seu negócio digital. Errar aqui pode significar pagar mais imposto do que o necessário — ou cair na malha fina.
O CNAE deve refletir a atividade real da empresa. Não existe um CNAE específico de “infoproduto”: o enquadramento depende do que é vendido.
- Ebook e outras obras editoriais: códigos de edição, como 5811-5/00 (edição de livros).
- Curso online e treinamentos: códigos de ensino, como 8599-6/04 (treinamento em desenvolvimento profissional e gerencial) ou 8599-6/99 (outras atividades de ensino não especificadas anteriormente).
- Quem vende os dois: mantém um CNAE principal, o da atividade com maior receita, e os demais como secundários.
Um CNAE de editora para uma empresa que, na prática, vende cursos não cria imunidade: só cria inconsistência entre o cadastro, a nota fiscal e a operação, que é justamente o que a fiscalização cruza.
Checklist: meu infoproduto é livro ou serviço?
Para acertar na tributação de infoprodutos, responda cada pergunta abaixo antes de emitir a próxima nota fiscal.
Antes de definir a tributação de infoprodutos do seu negócio, passe por este checklist rápido:
- O cliente recebe um arquivo para ler, ou ganha acesso a uma plataforma?
- Há aulas em vídeo, exercícios, certificado ou trilha de aprendizado?
- Há comunidade, suporte, lives ou mentoria?
- O produto é vendido uma vez, ou por assinatura e turmas?
- Se houver combo, o ebook faz sentido sozinho e o preço é proporcional ao seu valor?
- O CNAE, a nota fiscal e a escrituração descrevem a mesma operação?
Se a maioria das respostas aponta para plataforma, interação e recorrência, o produto é serviço, e a estratégia tributária precisa partir daí. Se ficou em dúvida em alguma delas, o diagnóstico gratuito do DM Legal Firm analisa o seu produto e aponta se a imunidade do ebook é viável e o que precisa ser ajustado.
Entender a tributação de infoprodutos é essencial para quem quer crescer no mercado digital sem surpresas fiscais. Se você vende ebook, curso online ou qualquer infoproduto, cada decisão sobre CNAE, regime tributário e estruturação impacta diretamente o seu lucro.
📚 Leia também
Perguntas frequentes
Reunimos as dúvidas mais comuns sobre tributação de infoprodutos que recebemos no escritório.
Ebook tem imunidade tributária?
Sim. Desde o julgamento do Tema 593 pelo STF e a Súmula Vinculante 57, o livro eletrônico tem a mesma imunidade do livro impresso: não incidem impostos como ICMS, ISS e IPI sobre a sua venda.
Curso online tem imunidade tributária?
Em regra, não. Curso com aulas, área de membros, comunidade ou suporte é prestação de serviço de ensino, sujeita ao ISS hoje e ao IBS e à CBS após a reforma tributária. Teses de imunidade para cursos gravados existem, mas não estão pacificadas.
Infoprodutor que vende ebook não paga nenhum imposto?
Paga. A imunidade afasta apenas impostos sobre o produto. O lucro da empresa continua sujeito ao Imposto de Renda e à CSLL, as contribuições seguem regras próprias e as obrigações acessórias, como a emissão de nota fiscal, continuam.
A reforma tributária acaba com a imunidade do ebook?
Não. A EC 132/2023 determina que o IBS e a CBS observem as imunidades do art. 150, VI, da Constituição, o que inclui os livros, impressos e eletrônicos.
Qual CNAE usar para vender infoproduto?
Depende do produto. Ebook se enquadra em atividades de edição, como 5811-5/00; curso online, em atividades de ensino e treinamento, como 8599-6/04 ou 8599-6/99. Quem vende os dois registra a atividade de maior receita como principal e a outra como secundária.
Posso vender meu curso como ebook para pagar menos imposto?
Só se a separação for real e a estrutura atender aos critérios da imunidade: ebook autônomo, preço coerente, oferta e notas fiscais separadas e cadastro alinhado. Chamar de ebook um produto que, na prática, é um curso não muda sua natureza jurídica e transforma a economia em uma bomba-relógio, com cobrança retroativa de até cinco anos, multa e juros.
Antes de lançar ou escalar, faça o diagnóstico do seu infoproduto
A imunidade do ebook pode reduzir de forma legítima a carga tributária do seu negócio, desde que a estrutura esteja correta. O diagnóstico gratuito mostra se o seu produto se enquadra e o que precisa ser ajustado para não virar passivo.
A imunidade tributária ebook é, portanto, uma realidade consolidada pelo STF — e um diferencial competitivo para quem estrutura seu negócio corretamente.
Este conteúdo é informativo e não substitui a análise do caso concreto. O DM Legal Firm assessora infoprodutores na estruturação tributária e societária dos seus produtos, de forma recorrente pelo Legal Desk ou em projetos pontuais. Fale com a equipe.
A tributação de infoprodutos é um dos temas que mais gera dúvida entre infoprodutores, coprodutores e gestores de negócios digitais. Ebook paga imposto? Curso online tem imunidade? Qual CNAE escolher? Neste guia completo e atualizado para 2026, o advogado Danilo Melo explica tudo o que você precisa saber.
Resposta curta: o ebook (livro digital) tem imunidade tributária e não paga impostos sobre a venda, como ICMS, ISS e IPI. O curso online, em regra, não tem: aulas, área de membros, comunidade e suporte fazem dele uma prestação de serviço de ensino, sujeita ao ISS. E nenhum infoproduto fica livre de todos os tributos: a imunidade alcança apenas impostos sobre o produto, não o imposto sobre o lucro nem, hoje, as contribuições.
Vender um infoproduto aproveitando a imunidade tributária do ebook é possível, desde que alguns critérios sejam atendidos e que a operação tenha uma estruturação bem construída. Sem isso, a economia de hoje vira uma bomba-relógio: o seu infoproduto passa a acumular um passivo tributário que pode ser cobrado, de uma vez, sobre os últimos cinco anos.
Este texto amplia o artigo “Imunidade tributária e infoprodutos: o que (quase) ninguém te conta”, que publiquei no Migalhas. Aqui, explico a tributação de infoprodutos a partir das perguntas que os infoprodutores mais fazem no Google, com a base legal de cada resposta.
📑 Neste Artigo
Imunidade tributária dos livros digitais: Tema 593 e Súmula Vinculante 57
A Constituição Federal proíbe a União, os estados e os municípios de cobrar impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão” (art. 150, VI, “d”). Não é um benefício que o governo concede e pode retirar, como uma isenção: é uma limitação constitucional ao poder de tributar, criada para proteger a difusão de cultura, informação e conhecimento.
Por muito tempo se discutiu se a regra valia só para o livro de papel. O Supremo Tribunal Federal resolveu a questão:
- Tema 593 da repercussão geral (RE 330.817, 2017): a imunidade se aplica ao livro eletrônico (e-book), inclusive aos suportes usados exclusivamente para fixá-lo.
- Súmula Vinculante 57 (2020): a imunidade alcança a importação e a comercialização, no mercado interno, do livro eletrônico e dos leitores de e-book, ainda que tenham funcionalidades acessórias.
Ou seja: para o STF, o que importa é o conteúdo editorial, não o suporte. Um livro continua sendo livro em PDF ou em EPUB.
⚡ Ponto-Chave
O STF decidiu no Tema 593 que livros eletrônicos têm a mesma imunidade tributária dos livros impressos. Isso vale para ebooks, audiobooks e e-readers — mas não para cursos online.
Ebook paga imposto?
Sobre a venda do ebook, não incidem impostos: nem ICMS, nem ISS, nem IPI. Isso vale para o ebook que é, de fato, uma obra editorial: um texto fechado, entregue para leitura, sem aulas, sem acompanhamento e sem acesso a serviços.
Mas “ebook não paga imposto” é uma meia verdade. Três pontos costumam ser esquecidos:
- A imunidade cobre só impostos. Contribuições, como PIS e Cofins, não estão na regra do art. 150, VI. Eventual alíquota zero depende de lei específica e do enquadramento da empresa.
- O lucro continua tributado. A imunidade protege o produto, não a empresa. O Imposto de Renda e a CSLL sobre o resultado continuam devidos.
- As obrigações acessórias continuam. A empresa que vende ebook segue obrigada a emitir nota fiscal, escriturar as receitas e declarar o faturamento.
Curso online paga imposto?
Em regra, sim. O curso online é tratado como serviço de ensino, previsto no item 8.02 da lista da Lei Complementar 116/2003 (“instrução, treinamento, orientação pedagógica e educacional”), sobre o qual incide o ISS do município.
A imunidade dos livros protege o produto editorial. Quando o infoproduto entrega uma experiência de aprendizado, com aulas, interação e acompanhamento, ele deixa de ser livro e passa a ser serviço. Os sinais que mais pesam nessa análise são:
- Formato de entrega: download de um arquivo é diferente de acesso a uma área de membros com vídeos, exercícios e materiais complementares.
- Interação: comunidade, mentoria, correção de atividades, lives e suporte afastam a natureza editorial.
- Modelo comercial: venda avulsa é diferente de assinatura, renovação automática e novas turmas, que indicam prestação continuada de serviço.
- Tecnologia: um PDF é diferente de uma plataforma com login, trilhas e certificado.
Há teses que defendem levar a imunidade a cursos gravados, sem interação, por analogia ao livro eletrônico. É um debate legítimo, mas ainda não pacificado. Quem estrutura o negócio contando com essa tese assume um risco que precisa ser medido, documentado e precificado.
⚡ Ponto-Chave
Curso online é prestação de serviço, não livro. Por isso, está sujeito ao ISS (hoje) e ao IBS + CBS (após a reforma tributária). A tributação de infoprodutos depende da natureza jurídica do que você vende.
Ebook e curso no mesmo produto: posso separar para pagar menos imposto?
Sim, é possível vender um infoproduto aproveitando a imunidade tributária do ebook. Mas não basta mudar o nome do produto ou emitir a nota como “livro”: a imunidade só se sustenta quando a operação inteira confirma que aquilo é, de fato, uma obra editorial. Os critérios que a estrutura precisa atender são:
- Autonomia real do ebook: o livro precisa fazer sentido sozinho, com conteúdo completo, e não ser um resumo ou um apêndice do curso.
- Preço coerente: o valor atribuído ao ebook deve ser proporcional ao que ele entrega. Um PDF de poucas páginas que responde por quase todo o valor do combo é o primeiro alvo da fiscalização.
- Separação na oferta e no checkout: ebook e curso como produtos distintos, com descrições, entregas e, quando for o caso, preços próprios.
- Faturamento e notas fiscais separados: cada receita classificada de acordo com a sua natureza, desde a emissão da nota.
- Cadastro coerente: CNAE, regime tributário e escrituração alinhados com o que a empresa realmente vende.
- Documentação jurídica: termos de uso, página de vendas e contratos descrevendo os produtos da mesma forma que a nota fiscal descreve.
Sem essa estrutura, o seu infoproduto vira uma bomba-relógio. Enquanto ninguém olha, a economia de imposto parece um ganho. Quando a fiscalização olha, e ela olha a operação real e não o nome do produto, a receita é reclassificada e a cobrança pode alcançar os últimos cinco anos, com multa e juros. Para um infoprodutor que escalou nesse período, o passivo costuma ser maior que o lucro acumulado.
Há ainda um custo de negócio: dividir a oferta pode quebrar a jornada de compra e reduzir a conversão. A decisão precisa considerar o tributo e o funil ao mesmo tempo, e é por isso que a estrutura deve ser desenhada antes do lançamento, não depois.
Diagnóstico gratuito: o seu infoproduto pode usar a imunidade do ebook?
Responda algumas perguntas sobre o seu produto e receba um diagnóstico gratuito da equipe do DM Legal Firm: se a imunidade é viável no seu caso, quais critérios já estão atendidos e onde estão os riscos da sua estrutura atual.
Reforma tributária e infoprodutos: o que muda
A reforma tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por dois novos tributos: a CBS (federal) e o IBS (estadual e municipal).
- A imunidade dos livros foi preservada e estendida. O texto constitucional determina que o IBS e a CBS observem as imunidades do art. 150, VI. Na prática, o livro, inclusive o eletrônico, segue fora da tributação sobre o consumo.
- O curso online continua tributado, agora pelo IBS e pela CBS no lugar do ISS. A legislação prevê redução de alíquota para alguns serviços de educação, mas cada caso exige verificar se o produto se enquadra nas hipóteses da lei.
- A transição é o período de maior risco. Entre 2026 e 2032, os dois sistemas convivem, e o modelo novo vale integralmente a partir de 2033. Estrutura, contratos e precificação devem ser revisados já agora.
⚡ Ponto-Chave
A reforma tributária (EC 132/2023) mantém a imunidade do ebook. Os novos tributos IBS e CBS não incidiro sobre livros digitais. Mas cursos online seguirão tributados normalmente.
Tributação de infoprodutos no Simples Nacional
No Simples Nacional, a receita imune não deixa de existir: ela entra no faturamento, mas pode ser segregada para que a parcela do imposto que não incide, como o ICMS ou o ISS, seja retirada do cálculo da guia. Para isso, a classificação da receita precisa estar correta desde a emissão da nota fiscal, e o ebook e o curso devem ser faturados como receitas distintas quando forem vendidos separadamente.
Também por isso a imunidade não significa “zero imposto” no Simples: a guia única continua reunindo tributos que a imunidade não alcança, como IRPJ, CSLL e as contribuições.
CNAE para infoproduto, ebook e curso online
O CNAE deve refletir a atividade real da empresa. Não existe um CNAE específico de “infoproduto”: o enquadramento depende do que é vendido.
- Ebook e outras obras editoriais: códigos de edição, como 5811-5/00 (edição de livros).
- Curso online e treinamentos: códigos de ensino, como 8599-6/04 (treinamento em desenvolvimento profissional e gerencial) ou 8599-6/99 (outras atividades de ensino não especificadas anteriormente).
- Quem vende os dois: mantém um CNAE principal, o da atividade com maior receita, e os demais como secundários.
Um CNAE de editora para uma empresa que, na prática, vende cursos não cria imunidade: só cria inconsistência entre o cadastro, a nota fiscal e a operação, que é justamente o que a fiscalização cruza.
Checklist: meu infoproduto é livro ou serviço?
- O cliente recebe um arquivo para ler, ou ganha acesso a uma plataforma?
- Há aulas em vídeo, exercícios, certificado ou trilha de aprendizado?
- Há comunidade, suporte, lives ou mentoria?
- O produto é vendido uma vez, ou por assinatura e turmas?
- Se houver combo, o ebook faz sentido sozinho e o preço é proporcional ao seu valor?
- O CNAE, a nota fiscal e a escrituração descrevem a mesma operação?
Se a maioria das respostas aponta para plataforma, interação e recorrência, o produto é serviço, e a estratégia tributária precisa partir daí. Se ficou em dúvida em alguma delas, o diagnóstico gratuito do DM Legal Firm analisa o seu produto e aponta se a imunidade do ebook é viável e o que precisa ser ajustado.
📚 Leia também
Perguntas frequentes
Ebook tem imunidade tributária?
Sim. Desde o julgamento do Tema 593 pelo STF e a Súmula Vinculante 57, o livro eletrônico tem a mesma imunidade do livro impresso: não incidem impostos como ICMS, ISS e IPI sobre a sua venda.
Curso online tem imunidade tributária?
Em regra, não. Curso com aulas, área de membros, comunidade ou suporte é prestação de serviço de ensino, sujeita ao ISS hoje e ao IBS e à CBS após a reforma tributária. Teses de imunidade para cursos gravados existem, mas não estão pacificadas.
Infoprodutor que vende ebook não paga nenhum imposto?
Paga. A imunidade afasta apenas impostos sobre o produto. O lucro da empresa continua sujeito ao Imposto de Renda e à CSLL, as contribuições seguem regras próprias e as obrigações acessórias, como a emissão de nota fiscal, continuam.
A reforma tributária acaba com a imunidade do ebook?
Não. A EC 132/2023 determina que o IBS e a CBS observem as imunidades do art. 150, VI, da Constituição, o que inclui os livros, impressos e eletrônicos.
Qual CNAE usar para vender infoproduto?
Depende do produto. Ebook se enquadra em atividades de edição, como 5811-5/00; curso online, em atividades de ensino e treinamento, como 8599-6/04 ou 8599-6/99. Quem vende os dois registra a atividade de maior receita como principal e a outra como secundária.
Posso vender meu curso como ebook para pagar menos imposto?
Só se a separação for real e a estrutura atender aos critérios da imunidade: ebook autônomo, preço coerente, oferta e notas fiscais separadas e cadastro alinhado. Chamar de ebook um produto que, na prática, é um curso não muda sua natureza jurídica e transforma a economia em uma bomba-relógio, com cobrança retroativa de até cinco anos, multa e juros.
Antes de lançar ou escalar, faça o diagnóstico do seu infoproduto
A imunidade do ebook pode reduzir de forma legítima a carga tributária do seu negócio, desde que a estrutura esteja correta. O diagnóstico gratuito mostra se o seu produto se enquadra e o que precisa ser ajustado para não virar passivo.
Este conteúdo é informativo e não substitui a análise do caso concreto. O DM Legal Firm assessora infoprodutores na estruturação tributária e societária dos seus produtos, de forma recorrente pelo Legal Desk ou em projetos pontuais. Fale com a equipe.
A tributação de infoprodutos é um dos temas que mais gera dúvida entre infoprodutores, coprodutores e gestores de negócios digitais. Ebook paga imposto? Curso online tem imunidade? Qual CNAE escolher? Neste guia completo e atualizado para 2026, o advogado Danilo Melo explica tudo o que você precisa saber.
Resposta curta: o ebook (livro digital) tem imunidade tributária e não paga impostos sobre a venda, como ICMS, ISS e IPI. O curso online, em regra, não tem: aulas, área de membros, comunidade e suporte fazem dele uma prestação de serviço de ensino, sujeita ao ISS. E nenhum infoproduto fica livre de todos os tributos: a imunidade alcança apenas impostos sobre o produto, não o imposto sobre o lucro nem, hoje, as contribuições.
Vender um infoproduto aproveitando a imunidade tributária do ebook é possível, desde que alguns critérios sejam atendidos e que a operação tenha uma estruturação bem construída. Sem isso, a economia de hoje vira uma bomba-relógio: o seu infoproduto passa a acumular um passivo tributário que pode ser cobrado, de uma vez, sobre os últimos cinco anos.
Este texto amplia o artigo “Imunidade tributária e infoprodutos: o que (quase) ninguém te conta”, que publiquei no Migalhas. Aqui, explico a tributação de infoprodutos a partir das perguntas que os infoprodutores mais fazem no Google, com a base legal de cada resposta.
📑 Neste Artigo
Imunidade tributária dos livros digitais: Tema 593 e Súmula Vinculante 57
A Constituição Federal proíbe a União, os estados e os municípios de cobrar impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão” (art. 150, VI, “d”). Não é um benefício que o governo concede e pode retirar, como uma isenção: é uma limitação constitucional ao poder de tributar, criada para proteger a difusão de cultura, informação e conhecimento.
Por muito tempo se discutiu se a regra valia só para o livro de papel. O Supremo Tribunal Federal resolveu a questão:
- Tema 593 da repercussão geral (RE 330.817, 2017): a imunidade se aplica ao livro eletrônico (e-book), inclusive aos suportes usados exclusivamente para fixá-lo.
- Súmula Vinculante 57 (2020): a imunidade alcança a importação e a comercialização, no mercado interno, do livro eletrônico e dos leitores de e-book, ainda que tenham funcionalidades acessórias.
Ou seja: para o STF, o que importa é o conteúdo editorial, não o suporte. Um livro continua sendo livro em PDF ou em EPUB.
⚡ Ponto-Chave
O STF decidiu no Tema 593 que livros eletrônicos têm a mesma imunidade tributária dos livros impressos. Isso vale para ebooks, audiobooks e e-readers — mas não para cursos online.
Ebook paga imposto?
Sobre a venda do ebook, não incidem impostos: nem ICMS, nem ISS, nem IPI. Isso vale para o ebook que é, de fato, uma obra editorial: um texto fechado, entregue para leitura, sem aulas, sem acompanhamento e sem acesso a serviços.
Mas “ebook não paga imposto” é uma meia verdade. Três pontos costumam ser esquecidos:
- A imunidade cobre só impostos. Contribuições, como PIS e Cofins, não estão na regra do art. 150, VI. Eventual alíquota zero depende de lei específica e do enquadramento da empresa.
- O lucro continua tributado. A imunidade protege o produto, não a empresa. O Imposto de Renda e a CSLL sobre o resultado continuam devidos.
- As obrigações acessórias continuam. A empresa que vende ebook segue obrigada a emitir nota fiscal, escriturar as receitas e declarar o faturamento.
Curso online paga imposto?
Em regra, sim. O curso online é tratado como serviço de ensino, previsto no item 8.02 da lista da Lei Complementar 116/2003 (“instrução, treinamento, orientação pedagógica e educacional”), sobre o qual incide o ISS do município.
A imunidade dos livros protege o produto editorial. Quando o infoproduto entrega uma experiência de aprendizado, com aulas, interação e acompanhamento, ele deixa de ser livro e passa a ser serviço. Os sinais que mais pesam nessa análise são:
- Formato de entrega: download de um arquivo é diferente de acesso a uma área de membros com vídeos, exercícios e materiais complementares.
- Interação: comunidade, mentoria, correção de atividades, lives e suporte afastam a natureza editorial.
- Modelo comercial: venda avulsa é diferente de assinatura, renovação automática e novas turmas, que indicam prestação continuada de serviço.
- Tecnologia: um PDF é diferente de uma plataforma com login, trilhas e certificado.
Há teses que defendem levar a imunidade a cursos gravados, sem interação, por analogia ao livro eletrônico. É um debate legítimo, mas ainda não pacificado. Quem estrutura o negócio contando com essa tese assume um risco que precisa ser medido, documentado e precificado.
⚡ Ponto-Chave
Curso online é prestação de serviço, não livro. Por isso, está sujeito ao ISS (hoje) e ao IBS + CBS (após a reforma tributária). A tributação de infoprodutos depende da natureza jurídica do que você vende.
Ebook e curso no mesmo produto: posso separar para pagar menos imposto?
Sim, é possível vender um infoproduto aproveitando a imunidade tributária do ebook. Mas não basta mudar o nome do produto ou emitir a nota como “livro”: a imunidade só se sustenta quando a operação inteira confirma que aquilo é, de fato, uma obra editorial. Os critérios que a estrutura precisa atender são:
- Autonomia real do ebook: o livro precisa fazer sentido sozinho, com conteúdo completo, e não ser um resumo ou um apêndice do curso.
- Preço coerente: o valor atribuído ao ebook deve ser proporcional ao que ele entrega. Um PDF de poucas páginas que responde por quase todo o valor do combo é o primeiro alvo da fiscalização.
- Separação na oferta e no checkout: ebook e curso como produtos distintos, com descrições, entregas e, quando for o caso, preços próprios.
- Faturamento e notas fiscais separados: cada receita classificada de acordo com a sua natureza, desde a emissão da nota.
- Cadastro coerente: CNAE, regime tributário e escrituração alinhados com o que a empresa realmente vende.
- Documentação jurídica: termos de uso, página de vendas e contratos descrevendo os produtos da mesma forma que a nota fiscal descreve.
Sem essa estrutura, o seu infoproduto vira uma bomba-relógio. Enquanto ninguém olha, a economia de imposto parece um ganho. Quando a fiscalização olha, e ela olha a operação real e não o nome do produto, a receita é reclassificada e a cobrança pode alcançar os últimos cinco anos, com multa e juros. Para um infoprodutor que escalou nesse período, o passivo costuma ser maior que o lucro acumulado.
Há ainda um custo de negócio: dividir a oferta pode quebrar a jornada de compra e reduzir a conversão. A decisão precisa considerar o tributo e o funil ao mesmo tempo, e é por isso que a estrutura deve ser desenhada antes do lançamento, não depois.
Diagnóstico gratuito: o seu infoproduto pode usar a imunidade do ebook?
Responda algumas perguntas sobre o seu produto e receba um diagnóstico gratuito da equipe do DM Legal Firm: se a imunidade é viável no seu caso, quais critérios já estão atendidos e onde estão os riscos da sua estrutura atual.
Reforma tributária e infoprodutos: o que muda
A reforma tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por dois novos tributos: a CBS (federal) e o IBS (estadual e municipal).
- A imunidade dos livros foi preservada e estendida. O texto constitucional determina que o IBS e a CBS observem as imunidades do art. 150, VI. Na prática, o livro, inclusive o eletrônico, segue fora da tributação sobre o consumo.
- O curso online continua tributado, agora pelo IBS e pela CBS no lugar do ISS. A legislação prevê redução de alíquota para alguns serviços de educação, mas cada caso exige verificar se o produto se enquadra nas hipóteses da lei.
- A transição é o período de maior risco. Entre 2026 e 2032, os dois sistemas convivem, e o modelo novo vale integralmente a partir de 2033. Estrutura, contratos e precificação devem ser revisados já agora.
⚡ Ponto-Chave
A reforma tributária (EC 132/2023) mantém a imunidade do ebook. Os novos tributos IBS e CBS não incidiro sobre livros digitais. Mas cursos online seguirão tributados normalmente.
Tributação de infoprodutos no Simples Nacional
No Simples Nacional, a receita imune não deixa de existir: ela entra no faturamento, mas pode ser segregada para que a parcela do imposto que não incide, como o ICMS ou o ISS, seja retirada do cálculo da guia. Para isso, a classificação da receita precisa estar correta desde a emissão da nota fiscal, e o ebook e o curso devem ser faturados como receitas distintas quando forem vendidos separadamente.
Também por isso a imunidade não significa “zero imposto” no Simples: a guia única continua reunindo tributos que a imunidade não alcança, como IRPJ, CSLL e as contribuições.
CNAE para infoproduto, ebook e curso online
O CNAE deve refletir a atividade real da empresa. Não existe um CNAE específico de “infoproduto”: o enquadramento depende do que é vendido.
- Ebook e outras obras editoriais: códigos de edição, como 5811-5/00 (edição de livros).
- Curso online e treinamentos: códigos de ensino, como 8599-6/04 (treinamento em desenvolvimento profissional e gerencial) ou 8599-6/99 (outras atividades de ensino não especificadas anteriormente).
- Quem vende os dois: mantém um CNAE principal, o da atividade com maior receita, e os demais como secundários.
Um CNAE de editora para uma empresa que, na prática, vende cursos não cria imunidade: só cria inconsistência entre o cadastro, a nota fiscal e a operação, que é justamente o que a fiscalização cruza.
Checklist: meu infoproduto é livro ou serviço?
- O cliente recebe um arquivo para ler, ou ganha acesso a uma plataforma?
- Há aulas em vídeo, exercícios, certificado ou trilha de aprendizado?
- Há comunidade, suporte, lives ou mentoria?
- O produto é vendido uma vez, ou por assinatura e turmas?
- Se houver combo, o ebook faz sentido sozinho e o preço é proporcional ao seu valor?
- O CNAE, a nota fiscal e a escrituração descrevem a mesma operação?
Se a maioria das respostas aponta para plataforma, interação e recorrência, o produto é serviço, e a estratégia tributária precisa partir daí. Se ficou em dúvida em alguma delas, o diagnóstico gratuito do DM Legal Firm analisa o seu produto e aponta se a imunidade do ebook é viável e o que precisa ser ajustado.
📚 Leia também
Perguntas frequentes
Ebook tem imunidade tributária?
Sim. Desde o julgamento do Tema 593 pelo STF e a Súmula Vinculante 57, o livro eletrônico tem a mesma imunidade do livro impresso: não incidem impostos como ICMS, ISS e IPI sobre a sua venda.
Curso online tem imunidade tributária?
Em regra, não. Curso com aulas, área de membros, comunidade ou suporte é prestação de serviço de ensino, sujeita ao ISS hoje e ao IBS e à CBS após a reforma tributária. Teses de imunidade para cursos gravados existem, mas não estão pacificadas.
Infoprodutor que vende ebook não paga nenhum imposto?
Paga. A imunidade afasta apenas impostos sobre o produto. O lucro da empresa continua sujeito ao Imposto de Renda e à CSLL, as contribuições seguem regras próprias e as obrigações acessórias, como a emissão de nota fiscal, continuam.
A reforma tributária acaba com a imunidade do ebook?
Não. A EC 132/2023 determina que o IBS e a CBS observem as imunidades do art. 150, VI, da Constituição, o que inclui os livros, impressos e eletrônicos.
Qual CNAE usar para vender infoproduto?
Depende do produto. Ebook se enquadra em atividades de edição, como 5811-5/00; curso online, em atividades de ensino e treinamento, como 8599-6/04 ou 8599-6/99. Quem vende os dois registra a atividade de maior receita como principal e a outra como secundária.
Posso vender meu curso como ebook para pagar menos imposto?
Só se a separação for real e a estrutura atender aos critérios da imunidade: ebook autônomo, preço coerente, oferta e notas fiscais separadas e cadastro alinhado. Chamar de ebook um produto que, na prática, é um curso não muda sua natureza jurídica e transforma a economia em uma bomba-relógio, com cobrança retroativa de até cinco anos, multa e juros.
Antes de lançar ou escalar, faça o diagnóstico do seu infoproduto
A imunidade do ebook pode reduzir de forma legítima a carga tributária do seu negócio, desde que a estrutura esteja correta. O diagnóstico gratuito mostra se o seu produto se enquadra e o que precisa ser ajustado para não virar passivo.
Este conteúdo é informativo e não substitui a análise do caso concreto. O DM Legal Firm assessora infoprodutores na estruturação tributária e societária dos seus produtos, de forma recorrente pelo Legal Desk ou em projetos pontuais. Fale com a equipe.
A tributação de infoprodutos é um dos temas que mais gera dúvida entre infoprodutores, coprodutores e gestores de negócios digitais. Ebook paga imposto? Curso online tem imunidade? Qual CNAE escolher? Neste guia completo e atualizado para 2026, o advogado Danilo Melo explica tudo o que você precisa saber.
Resposta curta: o ebook (livro digital) tem imunidade tributária e não paga impostos sobre a venda, como ICMS, ISS e IPI. O curso online, em regra, não tem: aulas, área de membros, comunidade e suporte fazem dele uma prestação de serviço de ensino, sujeita ao ISS. E nenhum infoproduto fica livre de todos os tributos: a imunidade alcança apenas impostos sobre o produto, não o imposto sobre o lucro nem, hoje, as contribuições.
Vender um infoproduto aproveitando a imunidade tributária do ebook é possível, desde que alguns critérios sejam atendidos e que a operação tenha uma estruturação bem construída. Sem isso, a economia de hoje vira uma bomba-relógio: o seu infoproduto passa a acumular um passivo tributário que pode ser cobrado, de uma vez, sobre os últimos cinco anos.
Este texto amplia o artigo “Imunidade tributária e infoprodutos: o que (quase) ninguém te conta”, que publiquei no Migalhas. Aqui, explico a tributação de infoprodutos a partir das perguntas que os infoprodutores mais fazem no Google, com a base legal de cada resposta.
📑 Neste Artigo
Imunidade tributária dos livros digitais: Tema 593 e Súmula Vinculante 57
A Constituição Federal proíbe a União, os estados e os municípios de cobrar impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão” (art. 150, VI, “d”). Não é um benefício que o governo concede e pode retirar, como uma isenção: é uma limitação constitucional ao poder de tributar, criada para proteger a difusão de cultura, informação e conhecimento.
Por muito tempo se discutiu se a regra valia só para o livro de papel. O Supremo Tribunal Federal resolveu a questão:
- Tema 593 da repercussão geral (RE 330.817, 2017): a imunidade se aplica ao livro eletrônico (e-book), inclusive aos suportes usados exclusivamente para fixá-lo.
- Súmula Vinculante 57 (2020): a imunidade alcança a importação e a comercialização, no mercado interno, do livro eletrônico e dos leitores de e-book, ainda que tenham funcionalidades acessórias.
Ou seja: para o STF, o que importa é o conteúdo editorial, não o suporte. Um livro continua sendo livro em PDF ou em EPUB.
⚡ Ponto-Chave
O STF decidiu no Tema 593 que livros eletrônicos têm a mesma imunidade tributária dos livros impressos. Isso vale para ebooks, audiobooks e e-readers — mas não para cursos online.
Ebook paga imposto?
Sobre a venda do ebook, não incidem impostos: nem ICMS, nem ISS, nem IPI. Isso vale para o ebook que é, de fato, uma obra editorial: um texto fechado, entregue para leitura, sem aulas, sem acompanhamento e sem acesso a serviços.
Mas “ebook não paga imposto” é uma meia verdade. Três pontos costumam ser esquecidos:
- A imunidade cobre só impostos. Contribuições, como PIS e Cofins, não estão na regra do art. 150, VI. Eventual alíquota zero depende de lei específica e do enquadramento da empresa.
- O lucro continua tributado. A imunidade protege o produto, não a empresa. O Imposto de Renda e a CSLL sobre o resultado continuam devidos.
- As obrigações acessórias continuam. A empresa que vende ebook segue obrigada a emitir nota fiscal, escriturar as receitas e declarar o faturamento.
Curso online paga imposto?
Em regra, sim. O curso online é tratado como serviço de ensino, previsto no item 8.02 da lista da Lei Complementar 116/2003 (“instrução, treinamento, orientação pedagógica e educacional”), sobre o qual incide o ISS do município.
A imunidade dos livros protege o produto editorial. Quando o infoproduto entrega uma experiência de aprendizado, com aulas, interação e acompanhamento, ele deixa de ser livro e passa a ser serviço. Os sinais que mais pesam nessa análise são:
- Formato de entrega: download de um arquivo é diferente de acesso a uma área de membros com vídeos, exercícios e materiais complementares.
- Interação: comunidade, mentoria, correção de atividades, lives e suporte afastam a natureza editorial.
- Modelo comercial: venda avulsa é diferente de assinatura, renovação automática e novas turmas, que indicam prestação continuada de serviço.
- Tecnologia: um PDF é diferente de uma plataforma com login, trilhas e certificado.
Há teses que defendem levar a imunidade a cursos gravados, sem interação, por analogia ao livro eletrônico. É um debate legítimo, mas ainda não pacificado. Quem estrutura o negócio contando com essa tese assume um risco que precisa ser medido, documentado e precificado.
⚡ Ponto-Chave
Curso online é prestação de serviço, não livro. Por isso, está sujeito ao ISS (hoje) e ao IBS + CBS (após a reforma tributária). A tributação de infoprodutos depende da natureza jurídica do que você vende.
Ebook e curso no mesmo produto: posso separar para pagar menos imposto?
Sim, é possível vender um infoproduto aproveitando a imunidade tributária do ebook. Mas não basta mudar o nome do produto ou emitir a nota como “livro”: a imunidade só se sustenta quando a operação inteira confirma que aquilo é, de fato, uma obra editorial. Os critérios que a estrutura precisa atender são:
- Autonomia real do ebook: o livro precisa fazer sentido sozinho, com conteúdo completo, e não ser um resumo ou um apêndice do curso.
- Preço coerente: o valor atribuído ao ebook deve ser proporcional ao que ele entrega. Um PDF de poucas páginas que responde por quase todo o valor do combo é o primeiro alvo da fiscalização.
- Separação na oferta e no checkout: ebook e curso como produtos distintos, com descrições, entregas e, quando for o caso, preços próprios.
- Faturamento e notas fiscais separados: cada receita classificada de acordo com a sua natureza, desde a emissão da nota.
- Cadastro coerente: CNAE, regime tributário e escrituração alinhados com o que a empresa realmente vende.
- Documentação jurídica: termos de uso, página de vendas e contratos descrevendo os produtos da mesma forma que a nota fiscal descreve.
Sem essa estrutura, o seu infoproduto vira uma bomba-relógio. Enquanto ninguém olha, a economia de imposto parece um ganho. Quando a fiscalização olha, e ela olha a operação real e não o nome do produto, a receita é reclassificada e a cobrança pode alcançar os últimos cinco anos, com multa e juros. Para um infoprodutor que escalou nesse período, o passivo costuma ser maior que o lucro acumulado.
Há ainda um custo de negócio: dividir a oferta pode quebrar a jornada de compra e reduzir a conversão. A decisão precisa considerar o tributo e o funil ao mesmo tempo, e é por isso que a estrutura deve ser desenhada antes do lançamento, não depois.
Diagnóstico gratuito: o seu infoproduto pode usar a imunidade do ebook?
Responda algumas perguntas sobre o seu produto e receba um diagnóstico gratuito da equipe do DM Legal Firm: se a imunidade é viável no seu caso, quais critérios já estão atendidos e onde estão os riscos da sua estrutura atual.
Reforma tributária e infoprodutos: o que muda
A reforma tributária (EC 132/2023, regulamentada pela LC 214/2025) substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por dois novos tributos: a CBS (federal) e o IBS (estadual e municipal).
- A imunidade dos livros foi preservada e estendida. O texto constitucional determina que o IBS e a CBS observem as imunidades do art. 150, VI. Na prática, o livro, inclusive o eletrônico, segue fora da tributação sobre o consumo.
- O curso online continua tributado, agora pelo IBS e pela CBS no lugar do ISS. A legislação prevê redução de alíquota para alguns serviços de educação, mas cada caso exige verificar se o produto se enquadra nas hipóteses da lei.
- A transição é o período de maior risco. Entre 2026 e 2032, os dois sistemas convivem, e o modelo novo vale integralmente a partir de 2033. Estrutura, contratos e precificação devem ser revisados já agora.
⚡ Ponto-Chave
A reforma tributária (EC 132/2023) mantém a imunidade do ebook. Os novos tributos IBS e CBS não incidiro sobre livros digitais. Mas cursos online seguirão tributados normalmente.
Tributação de infoprodutos no Simples Nacional
No Simples Nacional, a receita imune não deixa de existir: ela entra no faturamento, mas pode ser segregada para que a parcela do imposto que não incide, como o ICMS ou o ISS, seja retirada do cálculo da guia. Para isso, a classificação da receita precisa estar correta desde a emissão da nota fiscal, e o ebook e o curso devem ser faturados como receitas distintas quando forem vendidos separadamente.
Também por isso a imunidade não significa “zero imposto” no Simples: a guia única continua reunindo tributos que a imunidade não alcança, como IRPJ, CSLL e as contribuições.
CNAE para infoproduto, ebook e curso online
O CNAE deve refletir a atividade real da empresa. Não existe um CNAE específico de “infoproduto”: o enquadramento depende do que é vendido.
- Ebook e outras obras editoriais: códigos de edição, como 5811-5/00 (edição de livros).
- Curso online e treinamentos: códigos de ensino, como 8599-6/04 (treinamento em desenvolvimento profissional e gerencial) ou 8599-6/99 (outras atividades de ensino não especificadas anteriormente).
- Quem vende os dois: mantém um CNAE principal, o da atividade com maior receita, e os demais como secundários.
Um CNAE de editora para uma empresa que, na prática, vende cursos não cria imunidade: só cria inconsistência entre o cadastro, a nota fiscal e a operação, que é justamente o que a fiscalização cruza.
Checklist: meu infoproduto é livro ou serviço?
- O cliente recebe um arquivo para ler, ou ganha acesso a uma plataforma?
- Há aulas em vídeo, exercícios, certificado ou trilha de aprendizado?
- Há comunidade, suporte, lives ou mentoria?
- O produto é vendido uma vez, ou por assinatura e turmas?
- Se houver combo, o ebook faz sentido sozinho e o preço é proporcional ao seu valor?
- O CNAE, a nota fiscal e a escrituração descrevem a mesma operação?
Se a maioria das respostas aponta para plataforma, interação e recorrência, o produto é serviço, e a estratégia tributária precisa partir daí. Se ficou em dúvida em alguma delas, o diagnóstico gratuito do DM Legal Firm analisa o seu produto e aponta se a imunidade do ebook é viável e o que precisa ser ajustado.
📚 Leia também
Perguntas frequentes
Ebook tem imunidade tributária?
Sim. Desde o julgamento do Tema 593 pelo STF e a Súmula Vinculante 57, o livro eletrônico tem a mesma imunidade do livro impresso: não incidem impostos como ICMS, ISS e IPI sobre a sua venda.
Curso online tem imunidade tributária?
Em regra, não. Curso com aulas, área de membros, comunidade ou suporte é prestação de serviço de ensino, sujeita ao ISS hoje e ao IBS e à CBS após a reforma tributária. Teses de imunidade para cursos gravados existem, mas não estão pacificadas.
Infoprodutor que vende ebook não paga nenhum imposto?
Paga. A imunidade afasta apenas impostos sobre o produto. O lucro da empresa continua sujeito ao Imposto de Renda e à CSLL, as contribuições seguem regras próprias e as obrigações acessórias, como a emissão de nota fiscal, continuam.
A reforma tributária acaba com a imunidade do ebook?
Não. A EC 132/2023 determina que o IBS e a CBS observem as imunidades do art. 150, VI, da Constituição, o que inclui os livros, impressos e eletrônicos.
Qual CNAE usar para vender infoproduto?
Depende do produto. Ebook se enquadra em atividades de edição, como 5811-5/00; curso online, em atividades de ensino e treinamento, como 8599-6/04 ou 8599-6/99. Quem vende os dois registra a atividade de maior receita como principal e a outra como secundária.
Posso vender meu curso como ebook para pagar menos imposto?
Só se a separação for real e a estrutura atender aos critérios da imunidade: ebook autônomo, preço coerente, oferta e notas fiscais separadas e cadastro alinhado. Chamar de ebook um produto que, na prática, é um curso não muda sua natureza jurídica e transforma a economia em uma bomba-relógio, com cobrança retroativa de até cinco anos, multa e juros.
Antes de lançar ou escalar, faça o diagnóstico do seu infoproduto
A imunidade do ebook pode reduzir de forma legítima a carga tributária do seu negócio, desde que a estrutura esteja correta. O diagnóstico gratuito mostra se o seu produto se enquadra e o que precisa ser ajustado para não virar passivo.
Este conteúdo é informativo e não substitui a análise do caso concreto. O DM Legal Firm assessora infoprodutores na estruturação tributária e societária dos seus produtos, de forma recorrente pelo Legal Desk ou em projetos pontuais. Fale com a equipe.